[코인시황] 비트코인 8만3000달러대 회복…파생상품발 급등락 위험은 여전
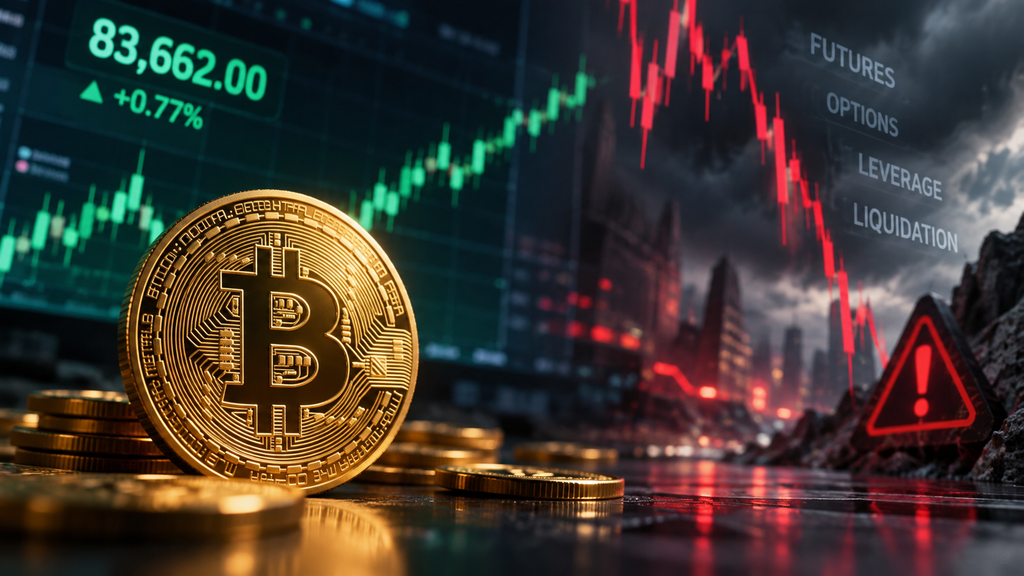
[블록미디어 오수환 기자] 비트코인이 기관투자자 유입과 시장 유동성 확대로 전반적인 변동성은 낮아졌지만, 갑작스러운 급등락 위험은 여전한 것으로 나타났다. 평소 가격 움직임은 안정된 반면, 거시경제 충격과 파생상품 거래의 영향으로 예상 범위를 벗어나는 급격한 가격 변동은 오히려 과거 약세장보다 자주 발생하고 있다는 분석이다.
12일 오전 8시17분 기준 국내 디지털자산(가상자산) 거래소 업비트에서 비트코인(BTC)은 전날 오전 9시 대비 0.25% 상승한 1억1336만원에 거래됐다. 글로벌 거래소 바이낸스에서는 0.77% 오른 83,630달러를 기록했다. 같은 시각 이더리움(ETH)은 1.16% 상승한 2,533.69달러, 엑스알피(XRP)는 0.32% 오른 1.41달러에 거래됐다.

코인글래스에 따르면 지난 24시간 동안 비트코인에서 약 3966만달러(약 533억원) 규모의 포지션이 청산됐다. 이 가운데 약 85.4%는 숏(매도) 포지션이었다. 전체 디지털자산 시장에서는 약 1억5902만달러(약 2226억원) 규모의 청산이 발생했다.
비트코인의 전반적인 가격 변동성은 낮아졌지만, 예상 범위를 크게 벗어나는 급등락은 오히려 잦아진 것으로 나타났다. 최근 30일간의 실현 변동성을 기준으로 분석한 결과, 올해 비트코인 가격이 평소 변동 폭의 3배 이상 움직인 ‘3시그마(3-sigma)’ 거래일은 10일로 집계됐다. 이는 비트코인 가격이 연간 73% 급락했던 2018년의 8일보다 많은 수치다.
3시그마는 가격 변동이 평소 수준에서 얼마나 크게 벗어났는지를 보여주는 통계적 지표다. 발생 횟수가 많을수록 전반적인 시장 변동성이 낮더라도 갑작스러운 가격 급변이 나타날 가능성을 주의해야 한다는 의미다.
실제로 비트코인의 연율화 변동성은 2018년 약 84%에서 올해 46%로 낮아졌다. 3시그마 거래일의 평균 가격 변동 폭도 약 10%에서 7%로 줄었다. 그러나 평소 변동성에 비해 이례적으로 큰 가격 움직임이 발생한 횟수는 오히려 늘었다.
다른 자산과 비교해도 이러한 특징은 두드러진다. 2024년 이후 비트코인의 변동성은 약 47%로 엔비디아와 비슷했지만, 3시그마 거래일은 26일에 달했다. 같은 기간 엔비디아는 8일, 스탠더드앤드푸어스(S&P)500 지수는 16일, 금은 12일이었다.
니콜라 콰트라보 패러다임 유럽·중동·아프리카(EMEA) 총괄은 “비트코인은 오랜 기간 조용한 흐름을 보이다가 갑자기 가격이 크게 움직이는 특성이 여전하다”며 “기관투자자와 상장지수펀드(ETF)가 늘고 유동성이 풍부해지면서 평소 변동성은 낮아졌지만 거시경제와 레버리지, 투자 포지션에 따른 충격은 사라지지 않았다”고 설명했다.
이처럼 변동성이 낮아진 시장에서 파생상품 거래가 한쪽으로 몰리면 예상치 못한 충격이 발생했을 때 가격 움직임이 더욱 커질 수 있다. 특히 가격이 일정 범위에서 움직일 것으로 예상하고 옵션을 매도하는 거래가 늘어난 상황에서는 급격한 가격 변화가 발생할 경우 투자자들의 포지션 조정이 추가 변동성을 유발할 수 있다는 것이다.
알렉산더 블룸 투프라임 공동창립자 겸 최고경영자(CEO)는 “전체적인 변동성이 완화됐음에도 파생상품 시장의 포지션이 크게 늘면서 급격한 가격 움직임이 비교적 자주 발생하고 있다”며 “콜옵션 매도 거래에 투자자가 많이 몰려 있어 가격이 상승하면 숏스퀴즈가 발생해 상승 폭을 확대할 수 있다”고 분석했다.
실제로 지난해 10월10일에는 비트코인이 약 12만2000달러에서 10만5000달러까지 급락하면서 전체 디지털자산 시장에서 약 190억달러 규모의 강제 청산이 발생했다. 당시 미결제약정이 역사적 고점에 근접한 가운데 상승에 베팅한 레버리지 포지션이 대거 쌓이면서 가격 하락에 따른 연쇄 청산이 낙폭을 키웠다.
마크 코너스 리스크디멘션스 관계자는 “당시 가격 움직임은 온체인 데이터 때문이 아니라 파생상품에서 비롯됐다”며 “파생상품 거래가 여전히 비트코인의 단기 가격을 좌우하고 있다”고 지적했다.
시장에서는 이 같은 위험이 전통적인 투자 위험 측정 방식으로 충분히 파악되지 않을 수 있다는 점도 우려하고 있다. 금융기관들이 활용하는 최대예상손실액(VaR)은 과거 가격 변동을 바탕으로 일정 확률에서 발생할 수 있는 손실 규모를 추정한다. 최근 변동성이 낮아지면 투자 위험도 줄어든 것으로 평가될 수 있지만, 예상 범위를 벗어나는 극단적인 손실 가능성까지 충분히 반영하지는 못한다.
룩 스트라이어스 데리비트 CEO는 “일반적인 VaR 지표는 극단적인 손실 위험을 제대로 평가하지 못한다”며 “이 때문에 금융업계에서는 실제 손실이 얼마나 커질 수 있는지까지 고려하는 기대손실(Expected Shortfall) 등의 지표를 활용하고 있다”고 설명했다.
다만 시장의 충격 대응 능력은 과거보다 개선됐다는 평가도 나온다. 지난 9월21일 비트코인이 3시그마 수준의 가격 변동을 기록했을 당시 패러다임에서는 하루 67억달러 규모의 옵션 거래가 이뤄졌지만, 주요 거래업체들이 큰 손실을 입었다는 보고는 없었다.
콰트라보 총괄은 “시장 참여자들의 전문성이 높아지고 위험 관리도 크게 개선됐다”면서도 “지난 10년간의 데이터를 보면 시장이 성숙해졌어도 극단적인 가격 변동은 사라지지 않았다”고 밝혔다.
얼터너티브의 공포·탐욕(Fear·Greed) 지수는 이날 61점(탐욕)으로 전날(64점) 대비 하락했다. 해당 지수는 0에 가까울수록 매도세가 강하고 100에 가까울수록 매수 성향이 강함을 의미한다.
AI부터 PC·스마트폰·와이파이 문제까지, 쉬운 해결법이 궁금하다면 ‘엘클방’에서 확인하세요.https://eliyahub.co.kr/

댓글 0
첫 댓글을 남겨보세요.